
Normele de limitare a creditelor in valuta dictate de BNR au creat un haos general pe piata bancara. Privesc si astazi aceasta masura ca pe un abuz al Bancii Centrale, care in realitate a bulversat activitatea tuturor bancilor. Unele produse au disparut in neant, altele au fost retrase “temporar” de pe piata.
Au aparut insa si unele produse noi, cu dobanzi mici la lei (poate mai mici decat ne-am asteptat!) si conditii de creditare mai bune (multe banci au marit perioada de rambursare la creditele pentru locuinta si cele auto).
Nu pot astfel sa nu observ ca masura BNR a fortat bancile sa reduca puternic dobanzile la creditele in lei, scotand la iveala o alta fata a bancilor romanesti, deloc respectabila!
Multe banci si multi bancheri ne-au “mintit” in modul cel mai grotesc ca dobanzile la creditele in lei de cel putin 20% (in cazurile cele mai fericite!) sunt corecte. Atunci cand aveai curajul sa contrazici un bancher, spunandu-i ca parca nivelul mediu (nu mai spun de cel maxim!) al dobanzilor la imprumuturile in moneda nationala este exagerat, primeai tot felul de explicatii – mai mult sau mai putin digerabile – legate de inflatie, de riscuri, de Banca Nationala etc.
Uitandu-ne acum la dobanzile de pe piata si luand ca valabile toate acele explicatii furnizate de bancheri pana in urma cu cel mult o luna, putem trage – foarte usor – concluzia ca nivelul actual este total neconform cu realitatea.
Bancile au ajuns in acest moment sa reprezinte ceea ce ele urau cel mai mult: case de ajutor reciproc. Asta numai daca acceptam “de bune” calculatiile bancherilor, prin care incercau sa ne demonstreze sa dobanzile la creditele in lei nu pot cobori sub 10%. Avem acum dobanzi si de 8,5%. Si nici un bancher nu mai incearca sa ne faca sa intelegem ca in matematica bancara 2 plus 2 fac 5.
Probabil ca au realizat ca matematica este aceeasi in orice domeniu si ca regulile ei se aplica la fel peste tot. Si astfel, am ajuns sa constatam ca se poate. Se poate ca dobanzile la creditele in lei sa fie si sub 10%, chiar si sub 9%. Fara sa ne mai racim gura cu explicatii jenante! Chiar si cu asemenea niveluri ale dobanzilor la imprumuturile in moneda nationala, nici un bancher nu vorbeste despre pierderi. Ei sunt convinsi ca nu vor pierde. Vor castiga insa mai putin. Mult mai putin decat in urma cu cateva luni!
In luna martie a acestui an, bancherii sustineau ca imprumuturile in lei se vor ieftini in 2005, dar nu vor cobori sub 15-16 la suta. Radu Gratian Ghetea, presedintele Asociatiei Romane a Bancilor preciza: “probabil ca 15-16 la suta spre sfarsitul anului (n.r. – 2005) ar fi un cadou frumos de Craciun pe care bancile l-ar oferi clientilor”.
Iata insa ca Sarbatorile de Iarna au venit cu aproape trei luni mai devreme. Ba, mai mult, Mos Craciun de care ne vorbea domnul Ghetea este mult mai darnic, oferindu-ne multe surprize, cu voia sau fara voia bancherilor.
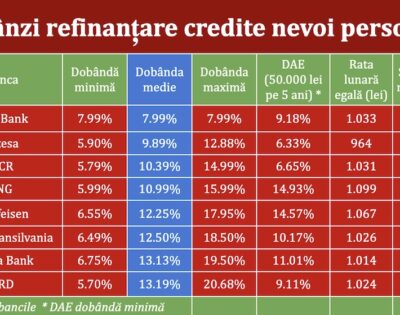
Avem acum credite pentru locuinta in moneda nationala cu dobanzi situate intre 8,5% si 11%, imprumuturi auto in lei cu dobanzi ce coboara in cazul unor banci chiar si sub 10% (Volksbank – 8,5%, Banca Tiriac – 9-9,5%, HVB Bank – 9,57%, Finansbank – 9,9%), credite pentru nevoi in lei cu dobanzi sub pragul de 15-16% estimat de bancheri, ba chiar si sub 10% (vezi cazul Volksbank – 9,9% la creditul pentru nevoi curente si 8,5% la creditul pentru nevoi cu ipoteca). Cine ar fi crezut?
In luna mai a acestui an, Ghiseul Bancar a realizat o analiza pe piata creditelor pentru locuinta.. Atunci Emporiki Bank vindea un asemenea produs in lei cu o dobanda de – nici mai mult, nici mai putin – 29%. Daca mai adaug si faptul ca aceasta dobanda era una fixa, iti garantez ca acum vorbesti de unul singur in fata calculatorului. Aceeasi analiza a fost reeditata la finalul lunii septembrie. Surpriza: acceasi banca, adica Emporiki Bank, vindea acelasi credit pentru locuinta in lei cu o dobanda “la fel de” fixa de – surpriza – doar 12%. Comentariile sunt de prisos!
Cornel Dinu